我国工程造价咨询行业现状、挑战与机遇分析
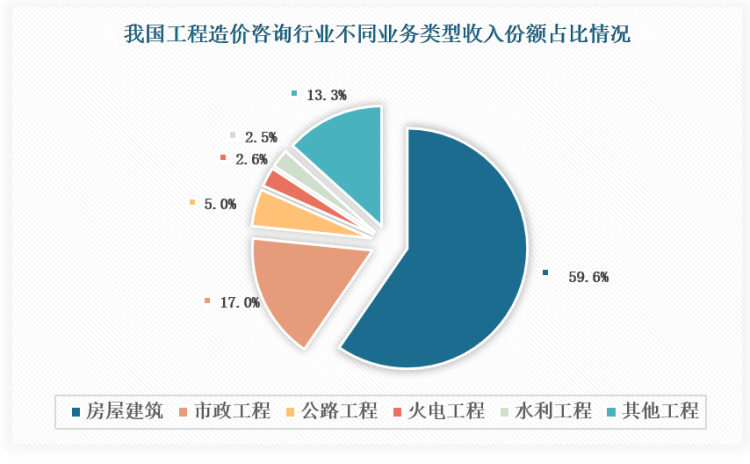
随着我国建筑市场的持续发展和投资体制改革的深化,工程造价咨询行业作为工程建设领域的重要中介服务力量,发挥着越来越关键的作用。当前,行业在快速发展的也面临着市场结构、监管环境与业务模式的多重变革。本文将从行业现状、市场竞争格局、监管趋势以及业务发展机遇四个方面展开分析。
一、行业现状:规模稳步增长,市场集中度低
我国工程造价咨询行业起步于20世纪90年代,经过三十余年的发展,已形成较为完整的服务体系。服务内容涵盖投资估算、设计概算、施工图预算、工程量清单编制、招标控制价、投标报价、工程结算、竣工决算以及全过程造价咨询等。
从市场规模看,近年来行业营业收入保持平稳增长。据住建部统计数据,全国工程造价咨询企业数量已超过万家,从业人员规模达数十万人,年营业收入达到数千亿元。行业整体呈现“大市场、小企业”的特征,市场集中度极低。
具体而言,行业内以中小型企业为主,多数企业员工人数不足50人,年营收在千万元以下。即使是头部企业,其市场份额也普遍不足1%。形成这种格局的主要原因包括:
- 行业进入壁垒较低,早期资质审批相对宽松,导致大量中小企业涌入;
- 服务同质化严重,低价竞争成为主要手段;
- 地方保护主义和行业分割现象仍然存在,跨区域经营面临障碍;
- 客户关系与个人信誉在业务获取中占比较高,企业品牌效应有限。
市场集中度低带来的直接后果是:行业整体议价能力弱、利润率偏低;服务质量参差不齐,难以形成规模化、标准化的服务能力;同时也制约了行业技术创新和信息化水平的提升。
二、市场监管趋严:规范化、标准化成为主旋律
国家层面持续推进“放管服”改革,工程造价咨询行业也经历了从资质审批到市场化监管的转变。但“放管服”并不意味着放松监管,而是转向事中事后监管、信用监管和标准化管理。
主要监管趋势包括:
- 取消造价咨询企业资质审批,改为备案制,强化个人执业资格管理。住建部已明确取消工程造价咨询企业资质认定,转而推行“双随机、一公开”检查,并建立信用评价体系。
- 推行全过程工程咨询和工程总承包模式,要求造价咨询融入全过程、全要素管理,对企业的综合能力提出更高要求。
- 加强清单计价规范、计量规范等标准的更新与执行,推动造价成果文件的标准化和电子化。
- 建立全国统一的工程造价数据库和信息化平台,实现数据共享和动态监管。
- 加大对违法违规行为的处罚力度,包括串通投标、虚假造价、挂靠执业等。
监管趋严在短期内增加了企业运营成本,也淘汰了一批不合规的小企业,但从长期看有利于净化市场环境、提升行业公信力,为规范经营的企业创造更大发展空间。
三、业务发展机遇:全过程咨询、数字化与专业化
在市场集中度低和监管趋严的双重背景下,工程造价咨询业务也迎来新的机遇。
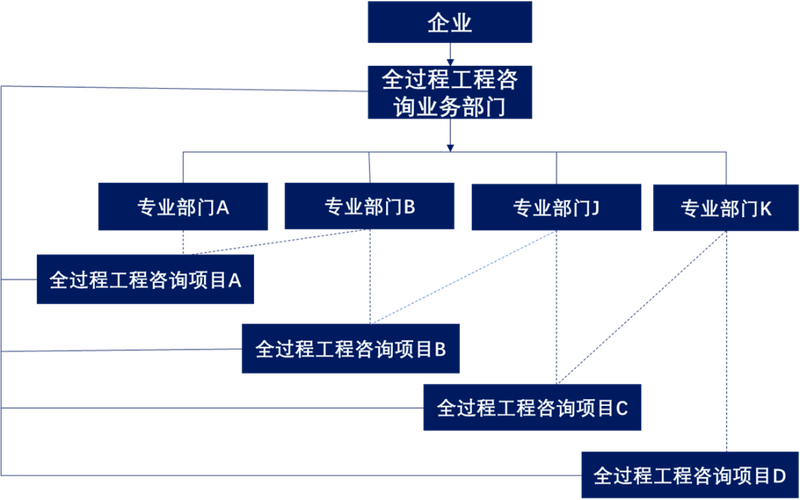
全过程工程咨询成为行业转型的重要方向。传统造价咨询多集中于施工阶段,而全过程咨询要求企业在项目决策、设计、招标、施工、运维等各阶段提供集成化服务,拉长了业务链条,提高了单客户价值。具备全过程能力的企业可借此建立竞争壁垒。
数字化转型带来效率革命与数据资产。BIM(建筑信息模型)、大数据、人工智能、云计算等技术的应用,使得造价估算、工程量计算、造价分析更加快速精准。掌握数字化工具的企业能够降低人力成本、提升服务质量,并基于历史数据形成造价指标库,开展数据咨询服务。
第三,专业化与细分市场深耕。在通用领域竞争白热化的一些特定领域如市政、水利、电力、轨道交通、新基建等,对造价咨询的专业性要求极高,具备行业专长的企业可获得溢价。司法鉴定、全过程审计、PPP项目咨询等高端业务也存在较大缺口。
第四,国际化与“一带一路”机遇。随着中国企业“走出去”,海外工程的造价咨询需求增加,熟悉国际规则、具备跨文化能力的咨询企业可拓展境外市场。
行业整合与品牌化成为趋势。在监管趋严和竞争加剧的背景下,部分优质企业将通过并购重组扩大规模,提高市场集中度。品牌信誉、专业团队和信息化能力将成为核心竞争力。
四、
我国工程造价咨询行业正处于由粗放式增长向高质量发展转型的关键期。市场集中度低意味着行业仍处于分散竞争阶段,但这也为有实力的企业提供了整合空间;市场监管趋严虽然带来短期阵痛,却倒逼行业走向规范与诚信;而全过程咨询、数字化、专业化等新业务方向,则为行业开辟了广阔的发展前景。工程造价咨询企业应主动适应监管要求,提升综合服务能力,加快数字化转型,在变革中把握机遇,实现可持续发展。
如若转载,请注明出处:http://www.szqbsjfx.com/product/34.html
更新时间:2026-09-13 21:20:08